|
|
回目录 |
| 前一篇 | ||
| 后一篇 |
|
企业绩效评价的利器- 杜邦财务分析体系 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
论文类别: 财务管理 财务管理是公司管理的核心之一,而如何实现股东财富最大化或公司价值最大化又是财务管理的中心目标。任何一个公司的生存与发展都依赖于该公司能否创造价值。公司的经理们负有实现企业价值最大化的责任。出于向投资者(股东)解释经营成果和提高经营管理水平的需要,他们需要一套实用、有效的财务指标体系,以便据此评价和判断企业的经营绩效、经营风险、财务状况、获利能力和经营成果。杜邦财务分析体系(The Du Pont System)就是一种比较实用的财务比率分析体系。这种分析方法首先由美国杜邦公司的经理创造出来,故称之为杜邦财务分析体系。这种财务分析方法从评价企业绩效最具综合性和代表性的指标——权益净利率出发,层层分解至企业最基本生产要素的使用,成本与费用的构成和企业风险,从而满足经营者通过财务分析进行绩效评价需要,在经营目标发生异动时能及时查明原因并加以修正。
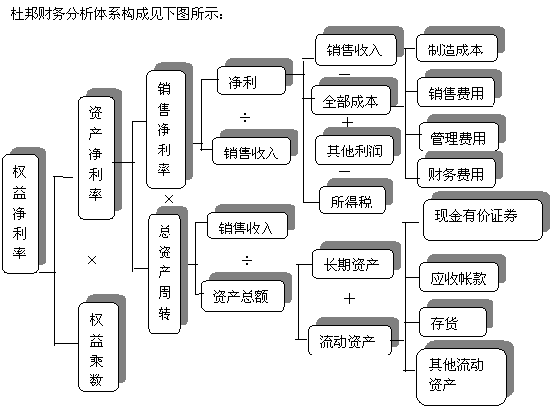
图1:杜邦分析图 其中: 权 益 净 利 率 = 净利 / 净资产 权 益 净 利 率 = 权益乘数 资产净利率 权 益 乘 数 = 1/ (1- 资产负债率) 资 产 负 债 率 = 负债总额 / 资产总额 资 产 净 利 率 = 销售净利率 总资产周转率 销 售 净 利 率 = 净利 / 销售收入 总资产周转率 = 销售收入/资产总额 净 利 = 销售收入 – 全部成本 + 其它利润 – 所得税 全 部 成 本 = 制造成本 + 管理费用 + 销售费用 + 财务费用 资 产 总 额 = 长期资产 + 流动资产 流 动 资 产 = 现金有价证券 + 应收账款 + 存货 + 其它流动资产 权 益 净 利 率 = 权益乘数 销售净利率 总资产周转率 权益净利率反映公司所有者权益的投资报酬率,具有很强的综合性。由公式可以看出:决定权益净利率高低的因素有三个方面——权益乘数、销售净利率和总资产周转率。权益乘数、销售净利率和总资产周转率三个比率分别反映了企业的负债比率、盈利能力比率和资产管理比率。这样分解之后,可以把权益净利率这样一项综合性指标发生升降的原因具体化,定量地说明企业经营管理中存在的问题,比一项指标能提供更明确的,更有价值的信息。 权益乘数主要受资产负债率影响。负债比率越大,权益乘数越高,说明企业有较高的负债程度,给企业带来较多地杠杆利益,同时也给企业带来了较多地风险。 资产净利率是一个综合性的指标,同时受到销售净利率和资产周转率的影响。 销售净利率高低的分析,需要从销售额和销售成本两个方面进行。这方面的分析是有关盈利能力的分析。这个指标可以分解为销售成本率、销售其它利润率和销售税金率。销售成本率还可进一步分解为毛利率和销售期间费用率。深入的指标分解可以将销售利润率变动的原因定量地揭示出来,如售价太低,成本过高,还是费用过大。当然经理人员还可以根据企业的一系列内部报表和资料进行更详尽的分析。 总资产周转率是反映运用资产以产生销售收入能力的指标。对总资产周转率的分析,则需对影响资产周转的各因素进行分析。除了对资产的各构成部分从占用量上是否合理进行分析外,还可以通过对流动资产周转率、存货周转率、应收账款周转率等有关资产组成部分使用效率的分析,判明影响资产周转的问题出在哪里。 杜邦财务分析体系的作用是解释指标变动的原因和变动趋势,为采取措施指明方向。 下面以一九九六至一九九八年我国汽车制造业的三家上市公司为例,说明杜邦财务分析体系的运用。 表1: 公司基本信息
表2:财务比率汇总表
一、首先分析权益净利率 权益净利率指标是衡量企业利用资产获取利润能力的指标。权益净利率充分考虑了筹资方式对企业获利能力的影响,因此它所反映的获利能力是企业经营能力、财务决策和筹资方式等多种因素综合作用的结果。 表3:权益净利率分析表
上海汽车和一汽轿车的权益净利率在九六年至九八年间出现了一定程度的恶化,分别从九六年的0.61和0.23降至九八年的0.17和0.10;与此同时一汽金杯的权益净利率在上升,从九六年的0.03上升至九八年0.20。企业的投资者在很大程度上依据这个指标来判断是否投资或是否转让股份,考察经营者业绩和决定股利分配政策。这些指标对公司的管理者也至关重要。 公司经理们为改善财务决策而进行财务分析,他们可以将权益净利率分解为权益乘数和资产净利率,以说明问题产生的原因。 通过分解可以看出,上海汽车权益净利率的变动在于资本结构(权益乘数)变动和资产利用效果(资产净利率)变动两方面共同作用的结果。一汽轿车的资产净利率比较稳定,他们变动的原因主要在于权益净利率的下降。一汽金杯权益净利率变动主要是由于资产净利率变动引起的,因为一汽金杯的权益乘数相对变化不大。 二、下面进行权益乘数的分析 表4:权益乘数分析表
权益乘数越大,企业负债程度越高,偿还债务能力越差,财务风险程度越高。这个指标同时也反映了财务杠杆对利润水平的影响。财务杠杆具有正反两方面的作用。在收益较好的年度,它可以使股东获得的潜在报酬增加,但股东要承担因负债增加而引起的风险;在收益不好的年度,则可能使股东潜在的报酬下降。当然,从投资者角度而言,只要资产报酬率高于借贷资本利息率,负债比率越高越好。企业的经营者则应审时度势,全面考虑,在制定借入资本决策时,必须充分估计预期的利润和增加的风险,在二者之间权衡,从而作出正确决策。 由表4可知,在九六至九八年一汽金杯公司的资产负债率始终高于同行业的平均水平,从而使权益乘数局高不下。这个指标显示出一汽金杯非凡的融资能力。上海汽车和一汽轿车一直在下降的权益乘数,说明他们的资本结构在九六至九八年发生了变动。实际上,从九六年至九八年上海汽车和一汽轿车的长、短期借款确实降低了很多。 三、在对权益乘数分析之后,进行资产净利率的分析 资产净利率把企业一定期间的净利与企业的资产相比较,表明企业资产利用的综合效果。 表5:资产净利率分析表
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 前一篇 | 后一篇 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||